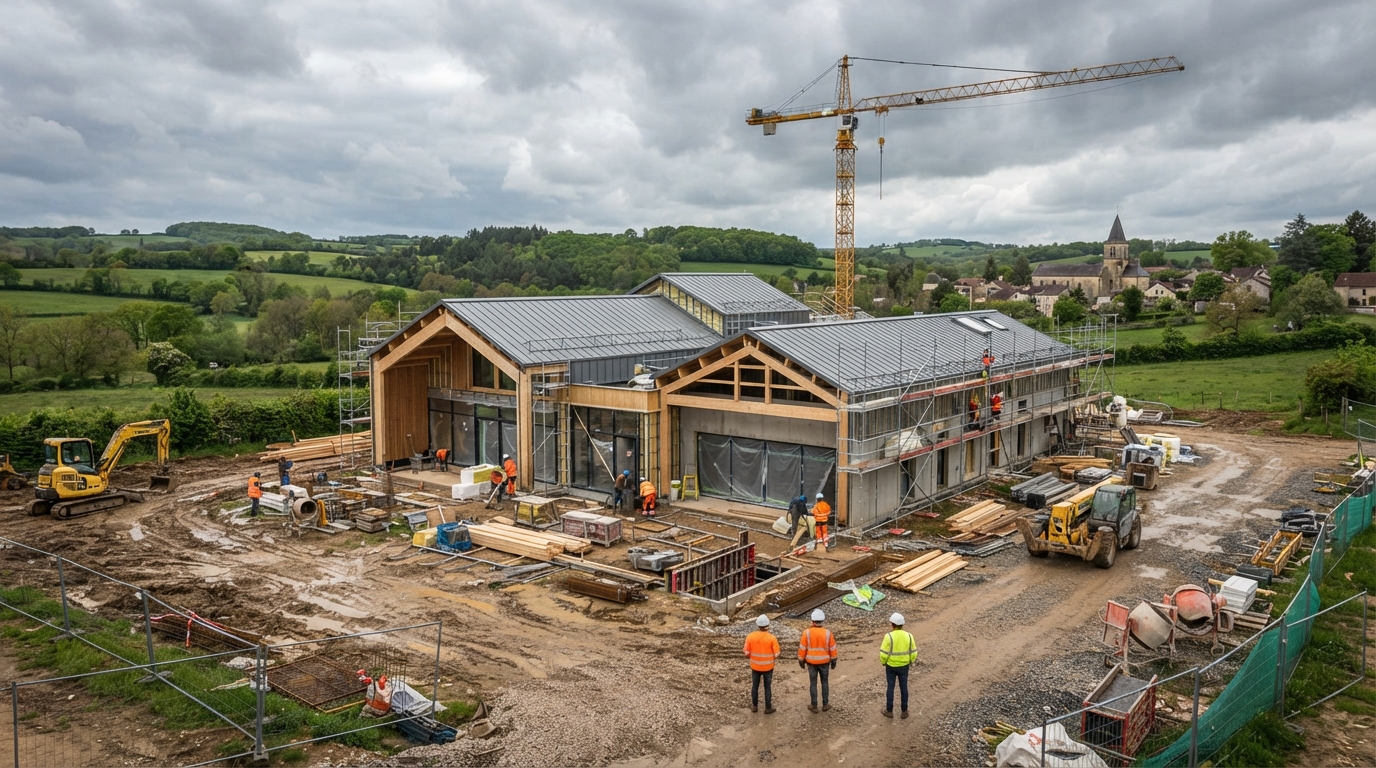
Le coût d’une salle polyvalente qui double par rapport aux prévisions initiales peut avoir des conséquences directes et immédiates sur le portefeuille des contribuables locaux. C’est la situation que vivent actuellement les habitants d’une commune alsacienne, confrontés à une hausse de 80 % de leurs impôts locaux pour financer un équipement public dont le budget a explosé.
Cette situation illustre de manière concrète comment les décisions d’investissement communal se répercutent sur la fiscalité locale et met en lumière les mécanismes budgétaires qui lient projets municipaux et prélèvements fiscaux.
Un dérapage budgétaire aux conséquences fiscales directes
Lorsqu’une collectivité engage des travaux d’envergure, elle établit un budget prévisionnel qui détermine en partie les besoins de financement futurs. Dans le cas de cette salle polyvalente alsacienne, l’écart entre le coût estimé et le coût réel atteint 100 %, ce qui représente un dépassement majeur nécessitant des ressources supplémentaires considérables.
Pour combler ce déficit, la commune a dû augmenter drastiquement sa pression fiscale. Les taux d’imposition locaux, qui incluent notamment la taxe foncière sur les propriétés bâties et non bâties, ont ainsi bondi de 80 % en une seule année. Cette hausse représente pour les propriétaires une charge annuelle supplémentaire qui vient s’ajouter à l’inflation et à l’augmentation générale du coût de la vie.
Les leviers fiscaux des communes face aux investissements
Les collectivités locales disposent d’une autonomie fiscale limitée mais réelle. Elles peuvent moduler les taux de leurs impôts locaux dans certaines limites fixées par la loi. La taxe foncière constitue aujourd’hui leur principale ressource fiscale, particulièrement depuis la suppression progressive de la taxe d’habitation sur les résidences principales.
Quand un projet d’équipement dépasse significativement son budget initial, les élus locaux font face à un dilemme : soit augmenter les impôts locaux pour maintenir l’équilibre budgétaire, soit réduire d’autres dépenses de fonctionnement ou d’investissement. Dans le contexte actuel de contraintes budgétaires accrues pour les collectivités, la première option s’impose souvent.
Cette augmentation de 80 % place probablement la commune concernée parmi les hausses les plus importantes constatées en France sur une seule année. À titre de comparaison, l’augmentation moyenne des taux d’imposition locaux se situe généralement entre 2 et 5 % annuels dans la plupart des communes françaises.
Impact concret pour les propriétaires
Pour un propriétaire dont la taxe foncière s’élevait à 1000 euros par an, cette hausse de 80 % représente une charge supplémentaire de 800 euros annuels. Cette somme vient directement amputer le budget des ménages, qu’ils soient propriétaires occupants ou bailleurs.
Les propriétaires bailleurs peuvent théoriquement répercuter une partie de cette hausse sur les loyers lors du renouvellement des baux, dans les limites fixées par la réglementation en vigueur. En revanche, les propriétaires occupants subissent de plein fouet cette augmentation sans possibilité de compensation.
Les personnes âgées propriétaires de leur logement, souvent à revenus fixes, constituent une catégorie particulièrement touchée. Certaines peuvent bénéficier de dégrèvements ou d’exonérations partielles de taxe foncière sous conditions de ressources et d’âge, mais ces dispositifs ne compensent généralement pas intégralement de telles hausses.
Les causes possibles des dépassements budgétaires
Plusieurs facteurs peuvent expliquer qu’un projet double de prix entre l’estimation initiale et la réalisation finale. L’inflation des matériaux de construction a connu des pics importants ces dernières années, notamment pour l’acier, le bois et les produits dérivés du pétrole.
Les normes techniques et environnementales de plus en plus exigeantes peuvent également alourdir la facture en cours de chantier. L’obligation de respecter les réglementations thermiques, d’accessibilité ou de sécurité incendie génère parfois des surcoûts imprévus lors de la phase de conception.
Des malfaçons, des litiges avec les entreprises, des découvertes en cours de chantier nécessitant des travaux supplémentaires ou encore une sous-estimation initiale du projet constituent d’autres explications fréquentes. La taille réduite de certaines équipes techniques dans les petites communes peut aussi jouer un rôle dans l’évaluation initiale des coûts.
Le contrôle des dépenses publiques locales
Les associations de contribuables jouent un rôle de vigilance sur l’utilisation des deniers publics. Elles peuvent alerter sur les dérives budgétaires et demander des comptes aux élus locaux. Dans certains cas, elles saisissent les chambres régionales des comptes pour contrôler la régularité et la qualité de la gestion communale.
Les citoyens disposent également de moyens d’action. Ils peuvent consulter le budget communal, qui doit être accessible au public, et interroger les élus lors des conseils municipaux ouverts au public. Le compte administratif, qui retrace l’exécution réelle du budget, permet de vérifier les écarts entre prévisions et réalisations.
La question se pose désormais de savoir si d’autres communes alsaciennes ou françaises connaîtront des situations similaires, alors que de nombreux projets d’équipements lancés avant la flambée des prix arrivent en phase de réalisation. Les contribuables devront rester attentifs aux décisions budgétaires de leur commune pour anticiper l’évolution de leur fiscalité locale dans les années à venir.

Rédaction — NG Promotion